¿LESIONADO?
¡LLAME A JESÚS!
¡Llámenos Hoy!
¡LLAME A JESÚS!
¡Llámenos Hoy!
by Jesús García - 16, October 2026
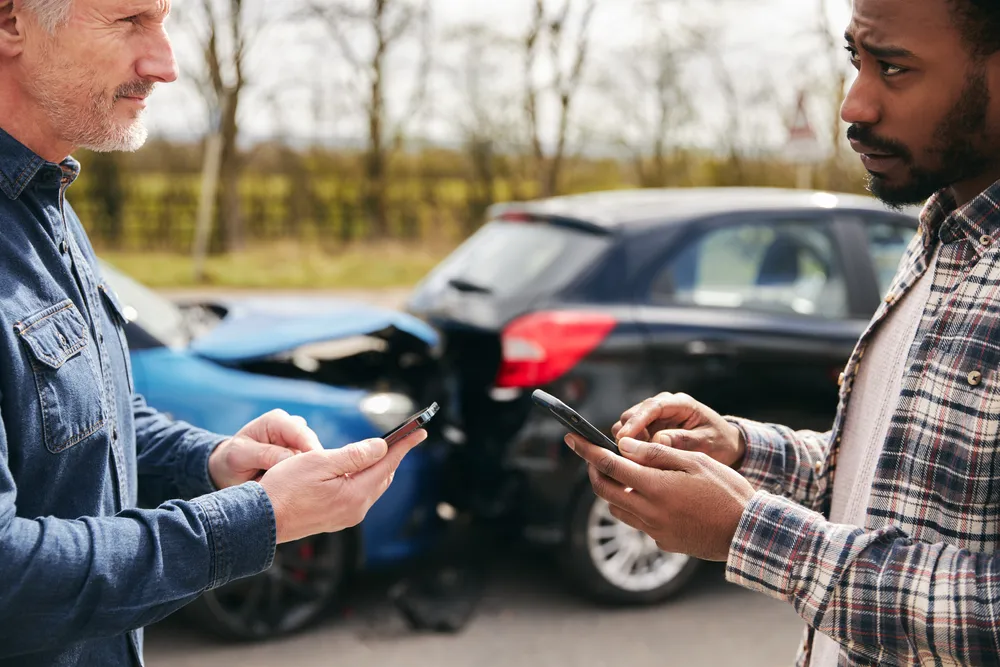
Si un conductor sin seguro lo chocó en Dallas, todavía puede tener opciones para recuperar sus pérdidas. El conductor responsable no deja de ser legalmente responsable solo porque no tenga seguro. Dependiendo de su póliza, también puede existir cobertura UM, PIP, MedPay o colisión para ayudar con lesiones y daños. Lo que cambia es la forma de reclamar esa compensación, y conocer cada vía permite decidir con claridad. Cuando alguien en Dallas se pregunta qué pasa si me chocan y no tiene seguro, esa pregunta es el punto de partida para construir un plan claro. El abogado Jesús García y su equipo legal de abogados de accidente de auto en Dallas, Texas, convierten ese plan en acción y luchan para que cada víctima de accidente de auto reciba el respaldo que merece.
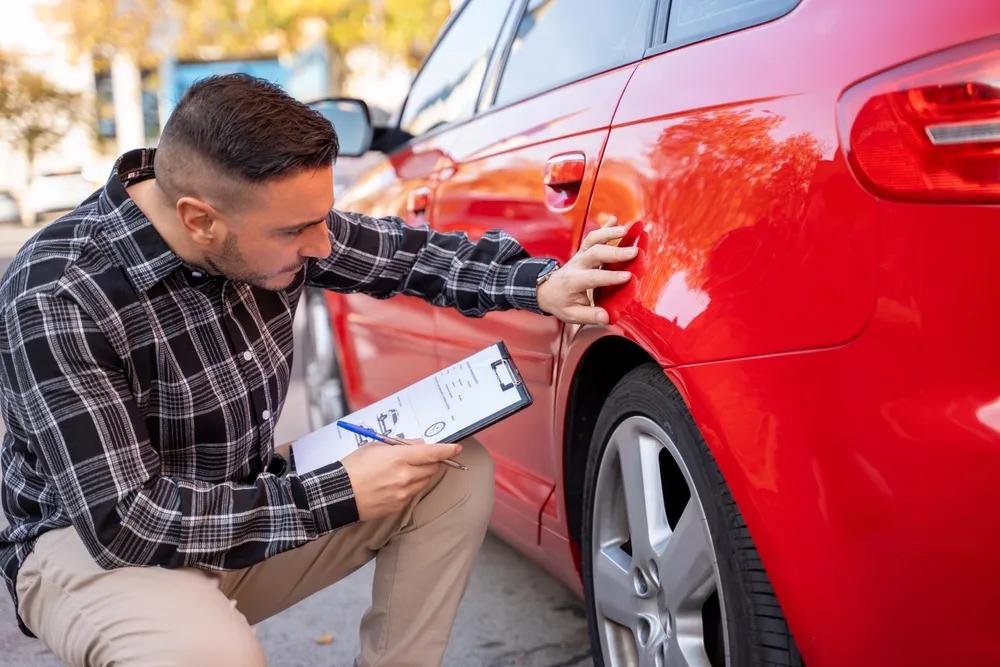
Los primeros minutos después de un choque con un conductor sin seguro definen gran parte de lo que sucede después. Lo primero es asegurarse de que nadie necesite atención médica urgente y, si es posible, reunir evidencia fotográfica del lugar y los daños, la información de la licencia y el seguro del otro conductor. Bajo el Texas Transportation Code, esa persona tiene la obligación legal de proporcionarle esa información, sin importar si cuenta con póliza vigente o no.
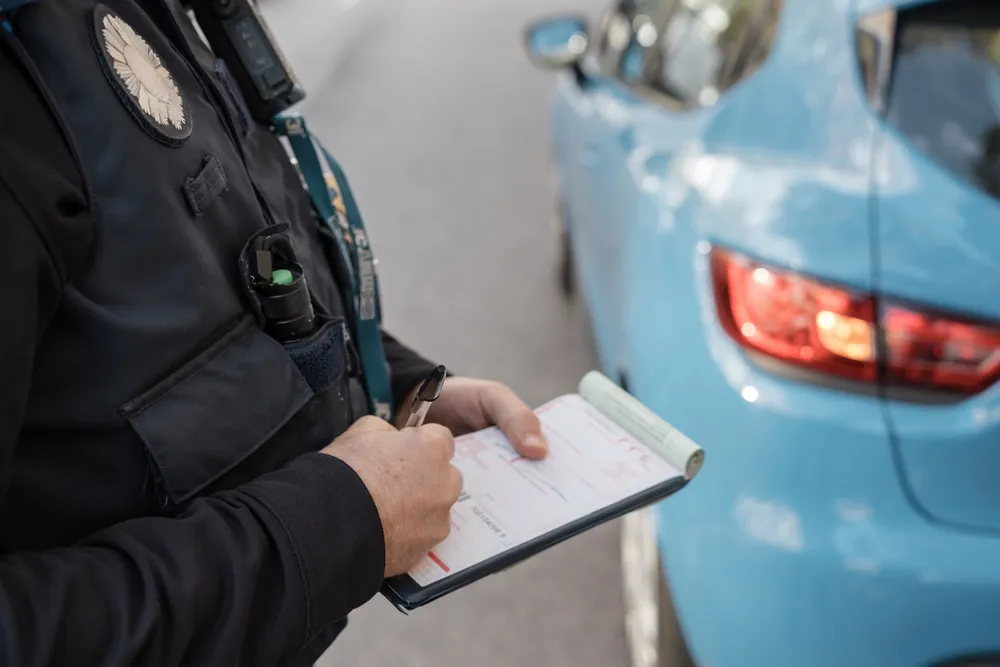
Llame a la policía y solicite que el accidente quede documentado. Si un oficial investiga el choque, el reporte puede convertirse en una fuente importante de información para el reclamo. Aprovechar esos minutos para hablar con testigos cercanos también ayuda; pedirles su nombre y número de teléfono antes de que se retiren puede reforzar su versión de los hechos más adelante.
Evite discutir detalles de su seguro o disculparse en la escena, ya que esas palabras pueden usarse después para minimizar su reclamo.
La cobertura de motorista sin seguro, conocida como UM, forma parte de muchas pólizas de auto en Texas y puede pagar lesiones y daños a la propiedad cuando el conductor responsable no tiene seguro. Según el Código de Seguros de Texas, las aseguradoras deben ofrecer esta cobertura a todo solicitante, aunque la persona puede rechazarla por escrito. Si usted nunca firmó esa renuncia, es posible que su póliza ya incluya beneficios UM sin que lo supiera.
Esta cobertura funciona como un reclamo contra su propia aseguradora, pero requiere que usted demuestre que el otro conductor tuvo la culpa y que sus daños son reales y documentados. Reunir el reporte policial, fotografías, registros médicos y comprobantes de gastos ayuda a construir un reclamo sólido desde el inicio. Estos beneficios generalmente están limitados al monto que usted eligió al contratar su póliza, por lo que revisar esos límites con anticipación puede evitar sorpresas más adelante.
Entender un accidente con conductor sin seguro y cómo funciona esta cobertura puede resultar confuso sin orientación legal. Si tiene preguntas sobre su póliza o su reclamo, una consulta gratuita con nuestro equipo puede aclarar sus opciones sin ningún compromiso.
UM, uninsured motorist, aplica cuando el conductor responsable no tiene seguro. UIM, underinsured motorist, puede aplicar cuando sí tiene seguro, pero sus límites no son suficientes para cubrir los daños.
Dependiendo de la póliza, la cobertura UM/UIM puede cubrir:
Cuando alguien se pregunta qué pasa si me chocan y no tiene seguro, la cobertura UM no es la única vía disponible. También puede existir un reclamo directamente contra el conductor responsable. Sin embargo, que una persona pueda obtener una sentencia no significa necesariamente que el conductor tenga bienes o recursos suficientes para pagarla.
El tiempo también importa. La Sección 16.003 del Código de Prácticas Civiles y Recursos de Texas establece un plazo de dos años para presentar una demanda por lesiones personales, contado desde la fecha del accidente. El monto que finalmente reciba puede variar según su caso, los límites de su póliza y la evidencia disponible, por lo que actuar pronto ayuda a preservar información clave.
La cobertura de colisión de su propia póliza también puede pagar la reparación del vehículo mientras su reclamo UM sigue en proceso, sin necesidad de esperar una resolución final. Si viajaba como pasajero en otro vehículo, la póliza UM del conductor de ese auto podría ofrecer una fuente adicional de compensación.
Sí, si cuenta con PIP, esa cobertura puede ayudar con gastos médicos y ciertas pérdidas de ingresos independientemente de quién tuvo la culpa. Según la Sección 1952.152 del Código de Seguros de Texas, las aseguradoras deben incluir PIP en las pólizas de auto, a menos que se rechace por escrito. Si su póliza también incluye pagos médicos (MedPay), esa cobertura puede ayudar con los gastos médicos iniciales.
No pagas a menos que ganemos
Ciertas decisiones después del choque pueden debilitar su reclamo, incluso cuando la falta de seguro del otro conductor parece clara. La primera suele llegar casi de inmediato: firmar documentos de la aseguradora sin revisión legal, ya que algunos acuerdos limitan la compensación futura una vez firmados.
Otras se acumulan con el tiempo. Posponer la atención médica genera dudas sobre la gravedad de sus lesiones, y publicar detalles del accidente en redes sociales puede usarse en su contra durante la negociación. Hablar con el ajustador sin preparación, incluso con su propia aseguradora, puede resultar en una oferta menor a la que realmente le corresponde.
Documentar cada paso ayuda a evitar estos tropiezos, y guardar copias de todo lo que envíe a la aseguradora fortalece su posición si surge una disputa.
Cuando no sabe qué hacer después de chocar con un conductor sin seguro en Dallas, no tiene que resolverlo solo. El bufete de abogados de Jesús García ayuda a víctimas a entender qué pasa si me chocan y no tiene seguro y a explorar cada opción de compensación disponible, incluyendo la cobertura UM y otras vías legales. Llame hoy al 214-230-0000 para una consulta gratuita y hable con nuestro equipo legal en Dallas.
Steve Kherkher siente una profunda pasión por servir a sus clientes.
Jesús García ha dedicado su carrera a luchar por personas y familias que han sufrido pérdidas devastadoras a causa de la negligencia. Como abogado litigante con más de 25 años de experiencia, se ha especializado en casos de lesiones catastróficas, muerte injusta, accidentes con camiones y responsabilidad corporativa.
Es socio fundador de Kherkher García y ha obtenido veredictos y acuerdos multimillonarios contra grandes empresas y aseguradoras, logrando resultados que han cambiado la vida de sus clientes. Reconocido por su fortaleza en la sala de audiencias, Jesús no le teme a los juicios y se distingue por enfrentar directamente a quienes anteponen las ganancias a la seguridad de las personas.
Su compromiso es claro: exigir justicia, asumir los casos más difíciles y representar con determinación a quienes más lo necesitan.
Esta página ha sido redactada, editada y revisada por un equipo de redactores legales siguiendo nuestras directrices editoriales integrales.
Fue aprobada por los abogados Steve Kherkher y Jesús García Jr., quienes cuentan con más de 50 años de experiencia legal combinada defendiendo los derechos de las personas que han sufrido lesiones catastróficas causadas por negligencia.
Contacta hoy a un abogado litigante del bufete de abogados de Jesús García para buscar la máxima compensación por tu lesión.
 Llámanos
 Contáctenos
 Llámenos